
Kassenbuch
Das Kassenbuch hält jede Bareinnahme und Barausgabe mit Datum, Beleg und Buchungstext fest. Es eignet sich für die Barkasse kleiner Betriebe ohne elektronisches Kassensystem, für die Handkasse im Büro und für die Vereinskasse. Am Ende des Blatts stehen Summen und Kassenbestand.
- Felder
- 94
- Seiten
- 1
- Papier
- A4
Online ohne Konto ausfüllen. Das leere PDF ist kostenlos und funktioniert in jedem PDF-Reader. Für den Download einer ausgefüllten Kopie aus dem Editor brauchen Sie ein kostenloses Konto – 3 Downloads pro Monat, ohne Wasserzeichen. Tarife ansehen
Geprüft
Bevor Sie beginnen
Was Sie zum Ausfüllen brauchen
- Den Kassenbestand zu Beginn des Zeitraums
- Alle Belege der Bareinnahmen und Barausgaben
- Bei Betrieben: den jeweiligen Umsatzsteuersatz des Belegs
Was drin ist
94 Felder, bereit zum Ausfüllen
- 73TexteingabenNamen, Adressen, Beschreibungen
- 15Datumsangabenals echtes Datum geprüft
- 4Berechnetfüllen sich aus anderen Feldern
- 2UnterschriftenUnterschrift und Initialen
5 Pflichtfelder – der Editor zeigt beim Ausfüllen, wie viele noch offen sind.
Anleitung
So füllen Sie es aus: Kassenbuch
- 1
Kasse und Zeitraum
Tragen Sie Firma oder Verein, Monat und den Anfangsbestand laut Vormonat ein.
- 2
Täglich buchen
Erfassen Sie jede Ein- und Auszahlung am selben Tag mit Datum, Beleg-Nr., Buchungstext und Betrag in der passenden Spalte.
- 3
Bestand abstimmen
Zählen Sie am Ende des Blatts das Bargeld. Der gezählte Bestand muss dem berechneten Endbestand entsprechen.
- 4
Abschließen
Unterschreiben Sie das Blatt und übernehmen Sie den Endbestand als Anfangsbestand ins nächste Blatt.
Online ausfüllen
So sieht das Ausfüllen aus
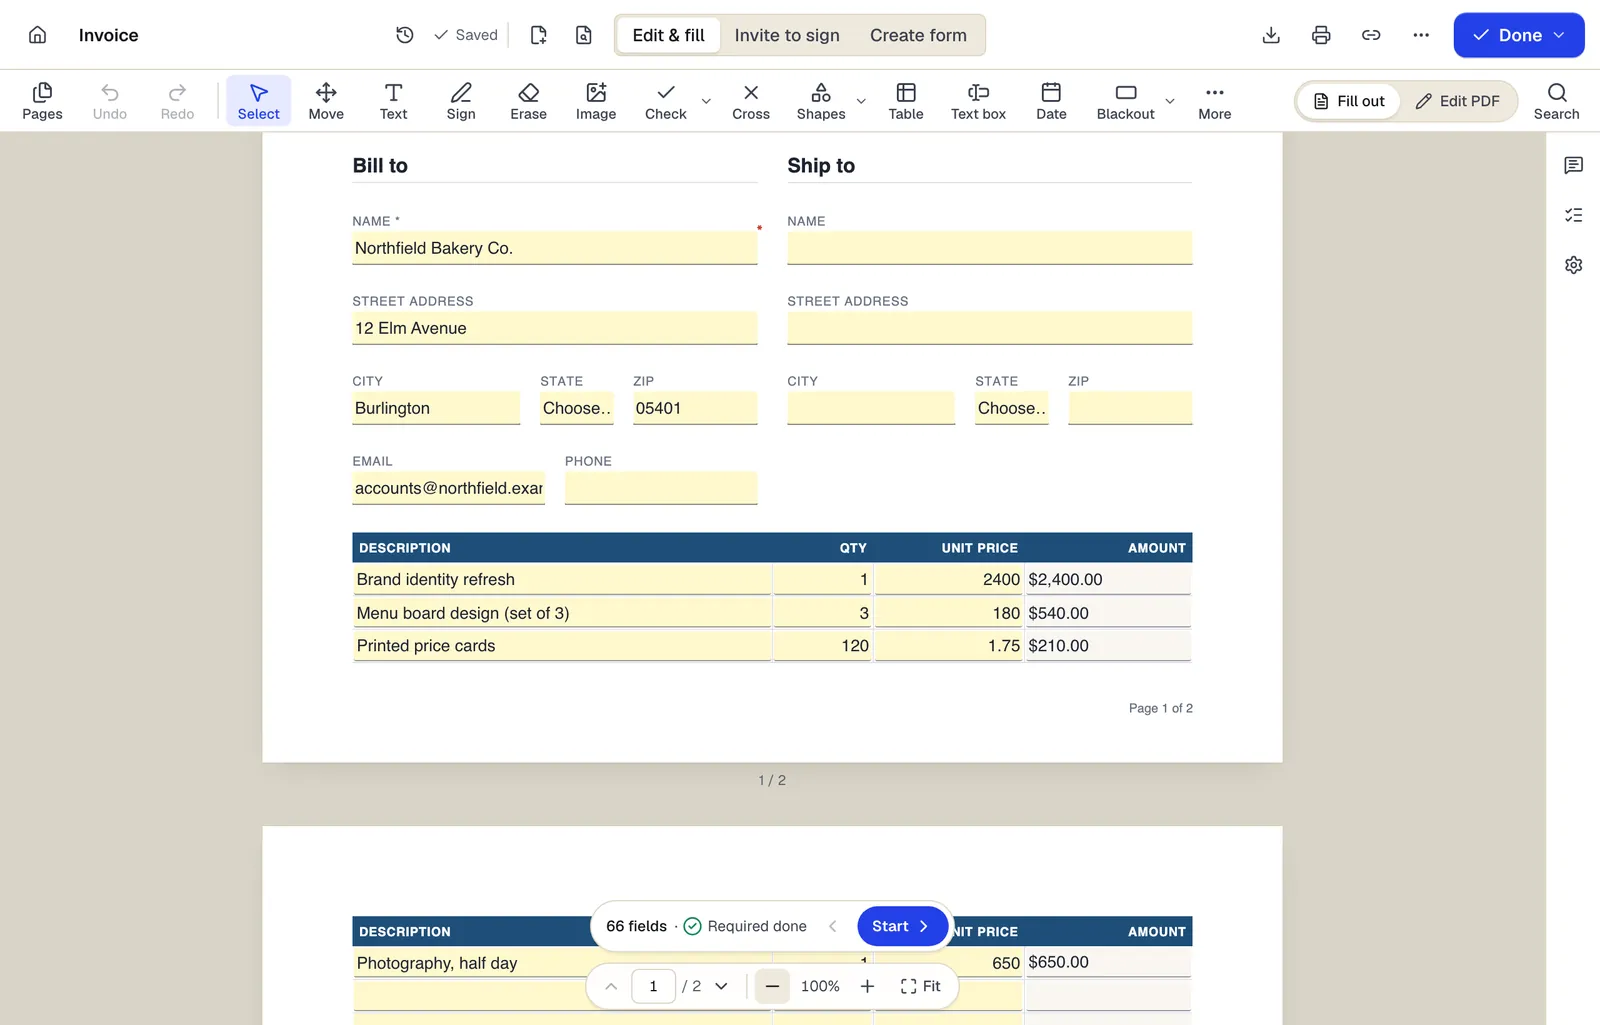
- Ausfüllen, Unterschriften anfordern und Formular erstellen sind drei Modi desselben Editors
- Beträge sind Formelfelder: Sie rechnen beim Tippen mit
- Der Feldnavigator zählt, was noch fehlt, und springt zum nächsten Feld
Gezeigt mit unserer Rechnungsvorlage. Beispielinhalt; die Namen sind frei erfunden.
Geschrieben für: Deutschland
Diese Vorlage ist ein allgemeines Muster und keine Steuerberatung. Klären Sie Sonderfälle mit Ihrer Steuerberaterin, Ihrem Steuerberater oder dem Finanzamt.
Von PDFBetter verfasst, zuletzt geprüft am 17. Oktober 2026. Fehler entdeckt? Sagen Sie es uns.
Kassenbuch: häufige Fragen
Wer muss ein Kassenbuch führen?
Bilanzierende Kaufleute mit Bargeschäften müssen Kasseneinnahmen und -ausgaben täglich aufzeichnen (§ 146 AO). Für Einnahmen-Überschuss-Rechner ist ein Kassenbuch nicht ausdrücklich vorgeschrieben, aber der einfachste Nachweis über Barvorgänge.
Darf der Kassenbestand negativ werden?
Nein. Ein negativer Kassenbestand ist unmöglich und gilt als schwerer formeller Mangel. Er zeigt, dass Einnahmen fehlen oder Ausgaben zu früh gebucht wurden.
Reicht ein Kassenbuch bei einer elektronischen Kasse?
Wer eine elektronische Registrierkasse nutzt, muss diese mit zertifizierter Sicherheitseinrichtung (TSE) betreiben und Belege ausgeben. Das Kassenbuch ersetzt das nicht, kann aber Entnahmen und Einlagen ergänzend dokumentieren.
Bereit, wenn Sie es sind
Jetzt ausfüllen: Kassenbuch – ohne Konto zum Start.