
Facture de micro-entrepreneur (TVA non applicable)
La facture des micro-entrepreneurs et entrepreneurs individuels qui bénéficient de la franchise en base de TVA. Pas de TVA à calculer : le total HT est le montant à payer, et la mention « TVA non applicable, art. 293 B du CGI » figure en toutes lettres. Le modèle prévoit aussi la mention « EI » à côté de votre nom, obligatoire depuis 2022, et les mentions de retard dues aux clients professionnels.
- Champs
- 65
- Pages
- 2
- Format
- A4
Remplissez-le en ligne sans compte. Le PDF vierge est téléchargeable gratuitement et fonctionne dans n’importe quel lecteur PDF. Télécharger un exemplaire rempli depuis l’éditeur nécessite un compte gratuit — 3 téléchargements par mois, sans filigrane. Voir les forfaits
Vérifié
Avant de commencer
Ce qu’il vous faut pour le remplir
- Vos prénom et nom suivis de « EI » ou « Entrepreneur individuel », et votre nom commercial s'il existe
- Votre SIRET et, le cas échéant, votre immatriculation au RCS ou au RM
- Les coordonnées du client
- Le détail des prestations ou des ventes
- Votre IBAN et la date d'échéance
Contenu
65 champs, prêts à remplir
- 52Réponses saisiesnoms, adresses, descriptions
- 3Datesvérifiées comme vraies dates
- 9Calculésse remplissent à partir d’autres champs
- 1Choixcases à cocher, options, listes déroulantes
6 champs obligatoires — l’éditeur décompte ceux qui restent pendant que vous remplissez.
Mode d’emploi
Comment remplir : Facture de micro-entrepreneur (TVA non applicable)
- 1
Indiquez votre identité d'entrepreneur
Votre nom suivi de la mention EI, votre adresse professionnelle et votre SIRET. Si votre activité impose une assurance professionnelle (par exemple la garantie décennale d'un artisan du bâtiment), indiquez l'assureur et la zone couverte.
- 2
Numérotez la facture
Une numérotation continue, par exemple 2026-001, 2026-002… Ne recommencez pas à 1 sans changer de série.
- 3
Détaillez vos prestations
Indiquez pour chaque ligne la date ou la période, la quantité (heures, jours, unités) et le prix unitaire. Le total se calcule seul.
- 4
Gardez la mention de franchise
La mention « TVA non applicable, art. 293 B du CGI » est déjà imprimée. Si vous dépassez les seuils de la franchise en cours d'année, vous devez facturer la TVA dès le dépassement : utilisez alors le modèle de facture standard.
Remplir en ligne
À quoi ressemble le remplissage
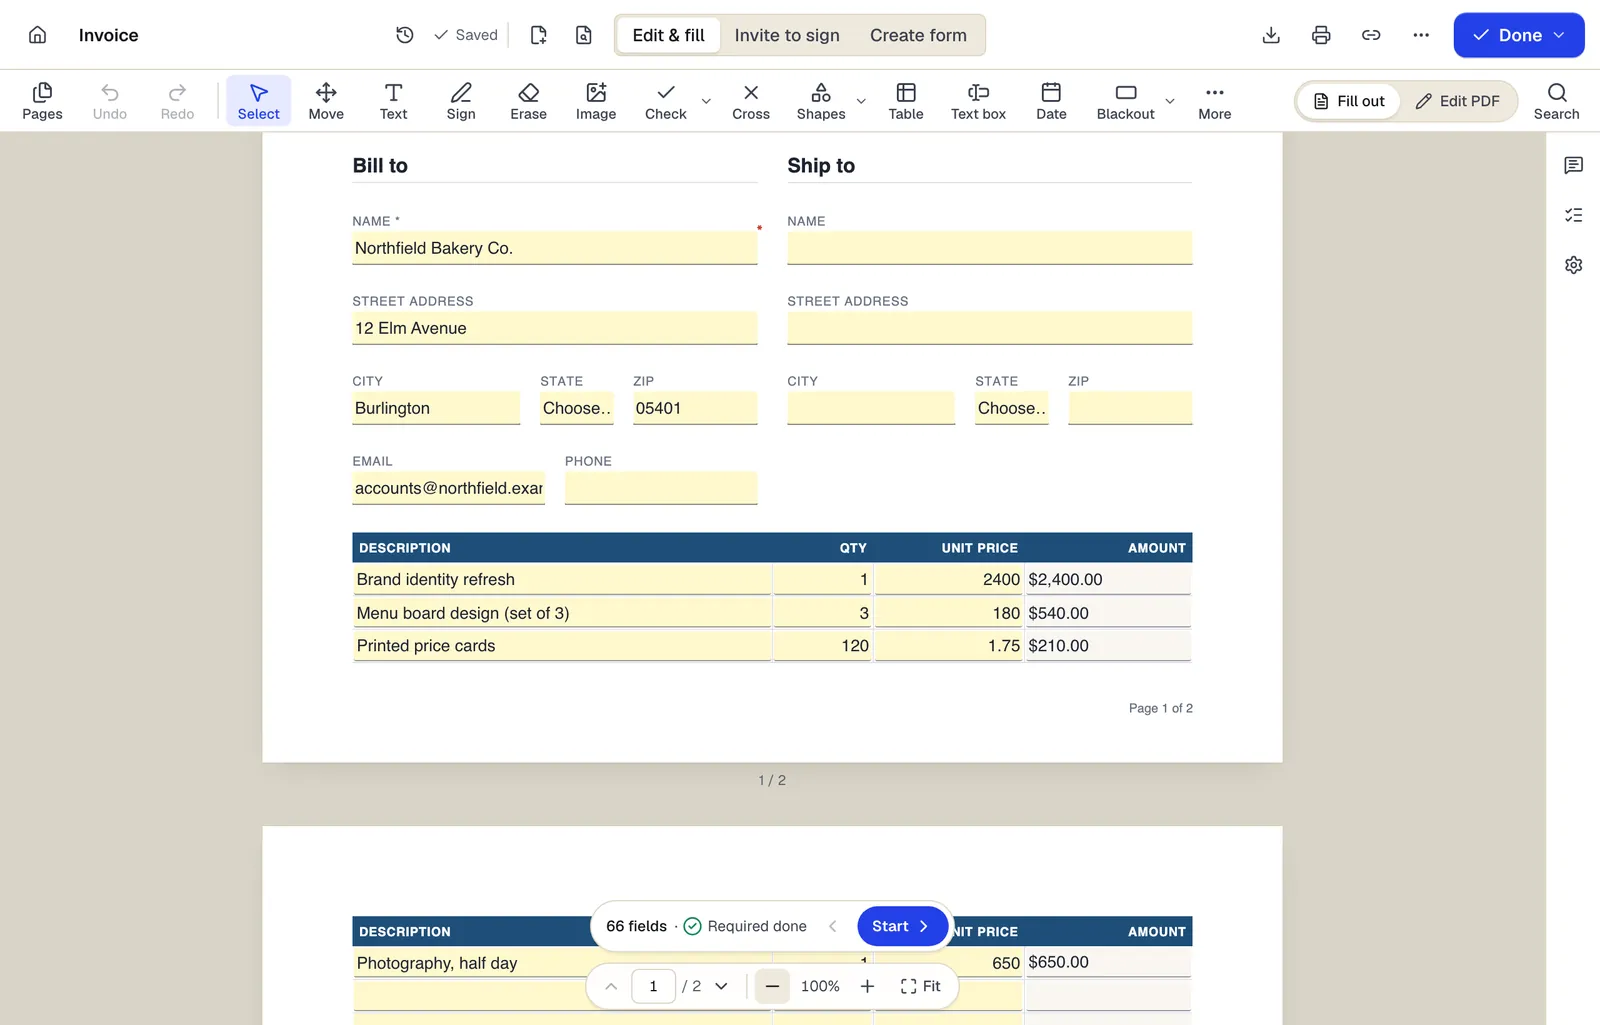
- Remplir, faire signer et créer un formulaire sont trois modes du même éditeur
- Les montants sont des champs calculés : ils se mettent à jour pendant la saisie
- Le navigateur de champs compte ce qu’il reste et passe au champ suivant
Illustré avec notre modèle de facture. Contenu d’exemple ; les noms sont fictifs.
Rédigé pour : France
Ce modèle est un exemple général et ne constitue pas un conseil fiscal. Pour un cas particulier, rapprochez-vous de votre expert-comptable ou de votre service des impôts des entreprises.
Rédigé par PDFBetter, dernière vérification le 17 octobre 2026. Vous avez repéré un problème ? Signalez-le-nous.
Facture de micro-entrepreneur (TVA non applicable) : questions fréquentes
La mention « TVA non applicable, art. 293 B du CGI » est-elle obligatoire ?
Oui. Tant que vous bénéficiez de la franchise en base de TVA, chaque facture doit porter cette mention. Sans elle, le client pourrait croire que la TVA est incluse dans le prix.
Dois-je ajouter « EI » à mon nom ?
Oui. Depuis le 15 mai 2022, l'entrepreneur individuel fait précéder ou suivre son nom de la mention « EI » ou « Entrepreneur individuel » sur ses factures et documents professionnels.
Un micro-entrepreneur doit-il appliquer les pénalités de retard ?
Les mentions sont obligatoires sur les factures adressées à des professionnels, y compris l'indemnité forfaitaire de 40 €. Pour un client particulier, l'indemnité de 40 € ne s'applique pas.
Puis-je facturer un client à l'étranger ?
Oui. Pour une prestation de services à une entreprise établie dans un autre pays de l'Union européenne, la TVA est due par le client : indiquez son numéro de TVA et la mention « Autoliquidation ». Il vous faut pour cela un numéro de TVA intracommunautaire, même en franchise. En cas de doute, interrogez votre service des impôts des entreprises.
Prêt quand vous l’êtes
Remplissez maintenant : Facture de micro-entrepreneur (TVA non applicable) — sans compte pour commencer.